

最后更新 规则核实 2026-10-29
Bybit 的强平看的是标记价格,不是最新成交价。逐仓模式下,标记价格触及该仓位的强平价就触发;全仓和组合保证金模式看整个账户,账户维持保证金率(MMR)达到 100% 时触发。触发后系统先撤掉会增加仓位的挂单,处于最低一级风险限额的仓位接着按破产价格(亏损等于全部起始保证金的价格)平仓。
Bybit 没有交易所自动返佣;这笔额外返佣由 Fee Otter 发放,不是交易所,也不是 Kevin Wu,比例以 Fee Otter 页面为准(2026-10-22 查看)。
2026-10-29 读取 Bybit 官方 API,BTCUSDT 第一级风险限额的维持保证金率是 0.33%,逐仓 10 倍多单价格下跌约 9.70% 就会强平。Bybit 永续和交割合约不收强平手续费,但仓位按破产价格平仓,强平当下剩下的保证金不会退回;亏损超过保证金的部分由保险基金支付,保险基金不够时才启动自动减仓(ADL)。
下面整理强平流程、强平价格公式与测算、查看位置和官方的防强平工具,每一项都附官方出处。杠杆交易在价格不利时可能被强制平仓,亏掉全部保证金。
要点:
1. Bybit 逐仓在标记价格触及仓位强平价时触发,全仓和组合保证金在账户维持保证金率达到 100% 时触发。
2. 逐仓最低一级风险限额的仓位,撤掉加仓挂单后保证金仍不足,就按破产价格平仓;高于最低一级的仓位会先用 IOC 单部分平仓。
3. 2026-10-29 的 BTCUSDT 第一级是 300,000 USDT 以内、最高 150 倍、维持保证金率 0.33%;80,000 USDT 开 10 倍逐仓多单,强平价约 72,238.39,破产价格 72,000。
4. Bybit 永续和交割合约不收强平手续费,但按破产价格平仓,触发强平后这笔仓位的保证金等于全部亏光。
5. 2026-10-29 官方 API 显示,BTCUSDT 所属的 USDT 共享保险基金池余额是 388,212,733.57 USDT;保险基金不够时才启动 ADL。
以下资料于 2026-10-29 依据官方页面核实(资料核查日),供大家参考。
Bybit 什么情况下会被强平?
Bybit 的统一交易账户(UTA)有三种保证金模式,强平的判断方式不同,默认是全仓。模式差异和切换条件整理在全仓和逐仓有什么区别,这里只看强平:
| 项目 | 逐仓保证金 | 全仓保证金(默认) | 组合保证金 |
|---|---|---|---|
| 什么时候触发强平 | 标记价格触及该仓位的强平价格 | 账户维持保证金率(MMR)达到 100% | 账户维持保证金率达到 100% |
| 强平价格 | 开仓时就能算出来,仓位不变就不变 | 随账户权益、未实现盈亏和其他仓位变动,官方写明显示的数字仅供参考 | 依整个投资组合的风险动态变动 |
| 强平时可能亏掉的钱 | 只有这个仓位的保证金,其他仓位不受影响 | 账户里所有可作保证金的资产 | 账户里所有可作保证金的资产 |
| 自动追加保证金(AMR) | 支持(USDT 永续、USDT 交割、USDC 永续) | 不支持 | 不支持 |
| MMR 平仓单 | 不支持 | 支持 | 官方说明只列全仓 |
来源:Bybit 订单执行与强制平仓常见问题(2026-09-25 更新)、Bybit 交易规则:强平流程(2026-10-15 更新)、自动追加保证金和MMR 平仓单说明,2026-10-29 查看。
K 线图默认显示最新成交价,所以会出现“图上没跌到强平价,仓位却被强平”的情况,原因是标记价格先到了。两种价格的区别见标记价格和最新成交价有什么区别。
Bybit 强平流程是怎样的?一步一步看
逐仓:分最低一级和高于最低一级
根据 Bybit 强平流程(2026-10-15 更新),逐仓仓位触发强平后,处理方式要看仓位落在哪一级风险限额:
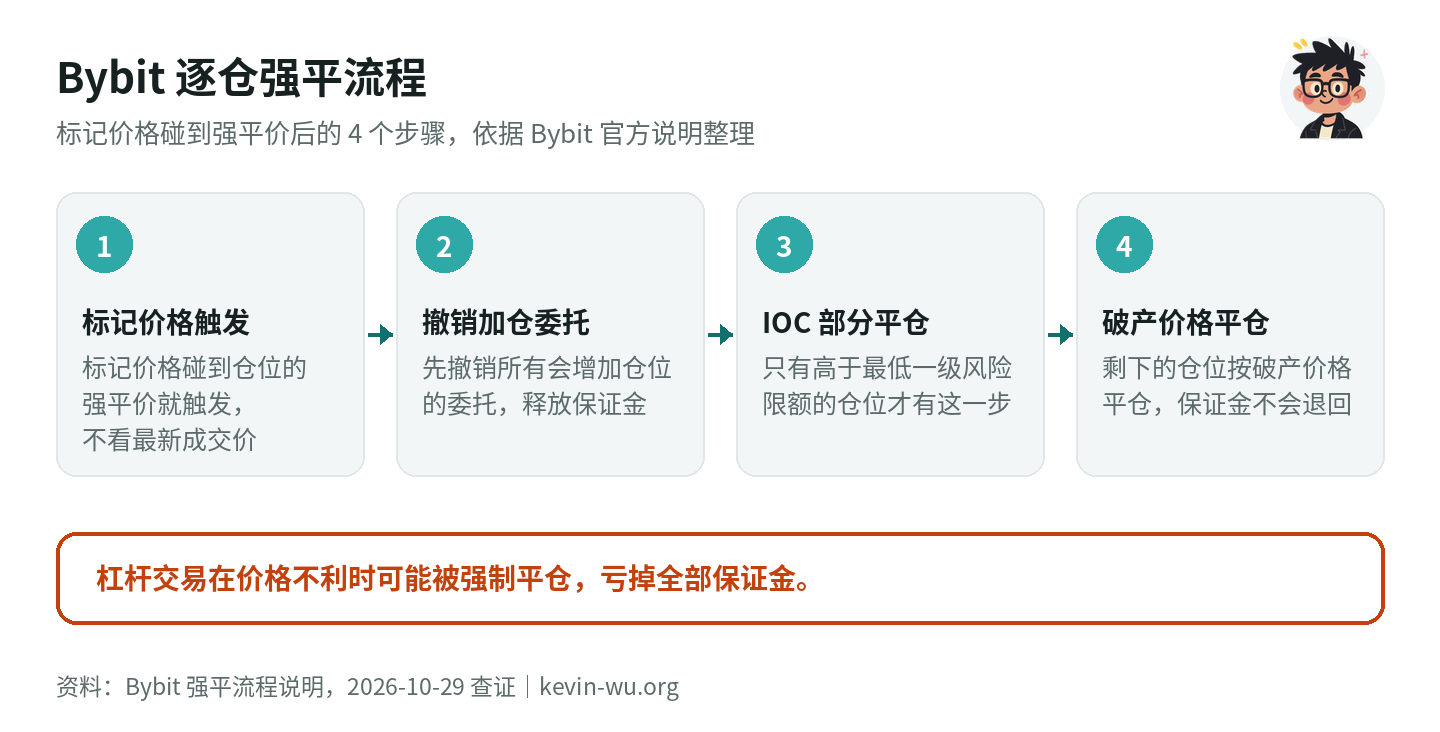
- 最低一级:先撤销所有会增加仓位的委托,释放保证金。仓位仍不满足维持保证金要求,就按破产价格强平,整笔关闭。
- 高于最低一级:同样先撤销会增加仓位的委托;接着发出 IOC(立即成交或取消)单部分平仓,数量是“当前仓位价值和较低一级上限之间的差额”;还是不够,才按破产价格平掉剩下的仓位。
例如 BTCUSDT 第一级的上限是 300,000 USDT,一笔 500,000 USDT 的 10 倍多单触发强平时仓位价值约 451,749 USDT,系统会先用 IOC 单平掉约 151,749 USDT。仓位在 300,000 USDT 以内,就没有部分平仓这一步。
全仓:账户 MMR 到 100% 后的六个步骤
全仓看的是整个账户。账户起始保证金率(IMR)达到 100% 时,还不会强平,但会先受到限制:不能再下需要额外保证金的衍生品新委托,期权委托会被撤销。账户有借款时,官方交易页指南写明 MMR 达到 85% 就会强制卖出现货资产自动还款。MMR 达到 100% 后,系统依次执行:
- 撤销会增加仓位的衍生品委托(包括买入期权),以及有负债或折价损失的现货杠杆委托。
- 账户有负债时,触发自动还款。
- 撤销全部委托。
- 双向持仓下完全对冲的仓位,按标记价格结算,释放保证金。
- 强平未对冲的仓位:系统算出要释放多少保证金才能让 MMR 回到 100% 以下,再按合约的流动性顺序挑选要平的仓位,同时降低风险限额等级。
- MMR 仍在 100% 以上,强平所有期权卖方仓位。
任何一步让 MMR 降到 100% 以下,后面的步骤就停止;永续仓位同样按破产价格强平,合约流动性顺序表排在最前面的是 BTCUSDT、ETHUSDT、SOLUSDT。账户 MMR 达到 160% 以上,强平引擎直接接管,整个仓位强平(买入期权除外)。来源同上一节的强平流程,以及 Bybit 合约交易页指南(2026-06-18 更新)。
破产价格、保险基金和 ADL 怎么接手?
根据 Bybit 破产价格说明(2026-08-11 更新),强平引擎按破产价格接管仓位,这次接管不经过撮合引擎,所以 K 线图上看不到破产价格。接下来有三种结果:
- 能以优于破产价格的价格成交:多出来的保证金加进保险基金。
- 无法以优于破产价格的价格成交:缺口由保险基金支付。
- 保险基金也不够:仓位转给自动减仓(ADL)系统。
保险基金的来源是 Bybit 提供的资金,以及强平时以优于破产价格成交多出来的保证金。有些交易对共用一个基金池,有些是独立池。我在 2026-10-29 读取 Bybit 保险基金 API,BTCUSDT、ETHUSDT 所在的 USDT 共享池涵盖 176 个合约,余额 388,212,733.57 USDT(共享池的数字每 24 小时更新一次)。
ADL 有两种触发条件(Bybit 自动减仓说明,2026-04-13 更新):单一交易对的保险基金在 8 小时内的回撤达到该交易对的触发线,或多个独立基金池的总余额小于或等于 0。官方示例是回撤 30% 触发、降到 25% 停止。被选中的顺序按“杠杆后收益率”排序,盈利的仓位优先;被 ADL 的仓位按被接管仓位的破产价格平仓,挂单全部撤销。
Bybit 强平价格怎么算?
Bybit 公布的逐仓 USDT 永续和交割合约公式如下(Bybit 强平流程,用语参照官方页面):
- 强平价格(多仓)=〔(入场价格 × 仓位数量) − (入场价格 × 仓位数量 ÷ 杠杆) − (额外添加的保证金 ÷ (1 − Taker 费率)) − 维持保证金抵扣额〕÷〔仓位数量 − (仓位数量 × 维持保证金率)〕
- 强平价格(空仓)=〔(入场价格 × 仓位数量) + (入场价格 × 仓位数量 ÷ 杠杆) + (额外添加的保证金 ÷ (1 + Taker 费率)) + 维持保证金抵扣额〕÷〔仓位数量 + (仓位数量 × 维持保证金率)〕
维持保证金率和维持保证金抵扣额(速算扣除数)由风险限额等级决定,平仓手续费会让实际强平价和公式结果略有差异。官方示例(1 BTC、40,000 USDT、50 倍、追加 3,000 USDT、维持保证金率 0.5%)的强平价格是 36,380.25 USDT,代入公式结果相同。
测算:80,000 USDT 开 BTCUSDT 逐仓,各杠杆的强平价
2026-10-29 核查时 BTCUSDT 标记价格约 80,080 USDT(Bybit 行情 API),所以用 80,000 作为开仓价。仓位价值固定 10,000 USDT(0.125 BTC),落在第一级,维持保证金率 0.33%、抵扣额 0(Bybit 风险限额 API),没有追加保证金:
Bybit 逐仓 BTC 多单:杠杆越高,离强平越近
多单价格下跌多少会强平(%),数字越小越危险;测算条件同下表

- 5 倍19.74
- 10 倍9.70
- 20 倍4.69
- 50 倍1.68
- 100 倍0.67
| 杠杆 | 保证金 | 多单强平价 | 多单跌多少强平 | 多单破产价格 | 空单强平价 | 空单涨多少强平 |
|---|---|---|---|---|---|---|
| 5 倍 | 2,000 USDT | 64,211.90 | 19.74% | 64,000 | 95,684.24 | 19.61% |
| 10 倍 | 1,000 USDT | 72,238.39 | 9.70% | 72,000 | 87,710.56 | 9.64% |
| 20 倍 | 500 USDT | 76,251.63 | 4.69% | 76,000 | 83,723.71 | 4.65% |
| 50 倍 | 200 USDT | 78,659.58 | 1.68% | 78,400 | 81,331.61 | 1.66% |
| 100 倍 | 100 USDT | 79,462.23 | 0.67% | 79,200 | 80,534.24 | 0.67% |
来源:公式依据 Bybit 强平流程,破产价格依据 Bybit 破产价格说明(逐仓 USDT 合约:多仓 = 入场价格 ×(1 − 1 ÷ 杠杆)),维持保证金率依据 2026-10-29 读取的 Bybit 风险限额 API;数字是我自己的测算,不含平仓手续费。
以 10 倍多单为例,一步一步算:数量 0.125 BTC,分子是 10,000 − 1,000 = 9,000,分母是 0.125 × (1 − 0.0033) = 0.1245875,9,000 ÷ 0.1245875 = 72,238.39。心算可以用“1 ÷ 杠杆 − 维持保证金率”:10% − 0.33% ≈ 9.7%。
强平价和破产价格之间的那一小段,就是维持保证金。价格到 72,238.39 时,仓位亏损 (80,000 − 72,238.39) × 0.125 = 970.20 USDT,剩下约 29.80 USDT,正好等于 72,238.39 × 0.125 × 0.33%,这笔钱不会退回。仓位标签页显示的维持保证金还会加上预估平仓手续费,10 倍多单是 0.125 × 80,000 ×(1 − 1 ÷ 10)× 0.055% = 4.95 USDT(Bybit 维持保证金说明,2026-04-16 更新;Taker 费率依据 Bybit 交易手续费结构,2026-10-07 更新)。
仓位变大、追加保证金、扣资金费,强平价怎么变?
| 情景(BTCUSDT 80,000 开 10 倍逐仓多单) | 算法 | 强平价 | 跌多少强平 |
|---|---|---|---|
| 基本例子:仓位 10,000 USDT | 第一级,维持保证金率 0.33% | 72,238.39 | 9.70% |
| 仓位放大到 500,000 USDT(6.25 BTC) | 第二级,维持保证金率 0.5%、抵扣额 510 | 72,279.80 | 9.65% |
| 基本例子再手动追加 500 USDT | 额外保证金 500 ÷ (1 − 0.055%) | 68,222.93 | 14.72% |
| 可用余额不足,资金费从起始保证金扣掉 90 USDT | 保证金剩 910 USDT | 72,960.77 | 8.80% |
来源:维持保证金率和抵扣额依据 2026-10-29 读取的 Bybit 风险限额 API(BTCUSDT 一共 35 级);资金费从起始保证金扣除的规则依据 Bybit 破产价格说明;数字是我自己的测算。
第二行的抵扣额 510 怎么来:300,000 ×(0.5% − 0.33%)= 510。500,000 的仓位,维持保证金是 500,000 × 0.5% − 510 = 1,990 USDT,等于前 300,000 用 0.33%、后 200,000 用 0.5% 分段计算的结果(Bybit 维持保证金说明)。忘了扣抵扣额、直接用 0.5% 算,会得到 72,361.81,比实际略近。
第四行的 90 USDT,是假设资金费率每 8 小时 0.01%、持有 30 天共结算 90 次的累计金额。Bybit 写明,可用余额不够付资金费时,资金费可能从仓位的起始保证金扣,实际杠杆会变高,强平价和破产价格都会变近。资金费的规则见资金费率是什么、怎么算。
全仓的强平价怎么算?
全仓的强平价会随账户权益、其他仓位和可用余额变动,官方写明只能作参考。按官方示例的算法,USDT 永续多单在没有亏损时,强平价约等于“入场价格 −(可用余额 + 起始保证金 − 维持保证金)÷ 净仓位数量”,空单把减号换成加号,不含手续费。
同样 80,000 开 10 倍、仓位 10,000 USDT,账户总共有 3,000 USDT:起始保证金 1,000,可用余额 2,000,维持保证金 33,强平价约 80,000 −(2,000 + 1,000 − 33)÷ 0.125 = 56,264,价格跌约 29.67% 才强平,比逐仓的 9.70% 远得多。代价是被强平时,账户里这 3,000 USDT 都可能亏掉。官方示例也提到,同一账户另一个仓位亏损扩大时,盈利仓位的强平价同样会向标记价格靠近。自己的数字可以用强平价格计算器测算。
Bybit 在哪里看强平价格?
以下界面名称依据 Bybit 合约交易页指南(2026-06-18 更新)和订单执行与强制平仓常见问题(2026-09-25 更新),用语参照官方页面:
- 强平价格:网页版在交易页下方、App 在下单区下方的“仓位”标签页,字段叫“预计强平价格”。显示“–”代表这个仓位目前的强平风险较低;全仓和组合保证金的数字仅供参考。
- 账户维持保证金率:全仓和组合保证金看交易页“资产详情”里的“维持保证金率 (MMR)”,到 100% 就触发强平;逐仓不适用这个字段。
- 标记价格:订单簿中间会显示标记价格;在 K 线图点最新成交价,可以切换成标记价格。
- ADL 排名:“仓位”标签页上的 ADL 优先级指示灯,灯越多越容易被自动减仓。
- 强平记录(App):底部菜单“交易”→ 订单簿右下角的历史记录图标 →“交易历史”→ 成交类型筛选“强制平仓”。
- 强平记录(网页版):顶部导航栏“订单”→“统一交易账户订单”→ 左侧“合约”→“交易历史”→ 成交类型筛选“强制平仓”。
怎么降低在 Bybit 被强平的概率?
以下只列 Bybit 官方提供的工具和规则,不是交易建议:
- 杠杆和仓位大小:10 倍跌约 9.70% 强平,20 倍只要 4.69%;仓位超过第一级,维持保证金率也会提高。风险限额规则见 Bybit 合约教程。
- 手动追加保证金(逐仓):10 倍多单追加 500 USDT,强平价从 72,238.39 移到 68,222.93;追加的钱也会一起承担亏损。
- 自动追加保证金(AMR,仅限逐仓):开启后,保证金接近强平门槛时,系统从统一交易账户的可用余额转钱进仓位,最多补到 1 倍杠杆,触发时会通知你;支持 USDT 永续、USDT 交割和 USDC 永续。官方写明 AMR 不保证不被强平,可用余额用完同样会强平。网页版在交易页图表下方的“仓位”标签页切换“自动追加保证金”开关;App 在“交易”的“仓位”标签页点仓位,再点“保证金”切换(Bybit 自动追加保证金,2026-06-29 更新)。
- 止损用标记价格触发:止损如果用最新成交价触发,可能在强平前来不及触发。官方的例子是止损 12,030、强平价 12,000,最新成交价还在 12,050 时标记价格先跌到 12,000,仓位就先被强平。用标记价格触发的止损仍按最新成交价成交,可能有滑点。设置方法见止盈止损怎么设。
- MMR 平仓单(全仓):设定一个用于触发的账户维持保证金率,到了就用市价全平这个仓位。触发值要介于当前账户 MMR 和 90% 之间,每个仓位只能设一张;MMR 瞬间跳到 100% 时可能来不及触发。网页版在“仓位”标签页“MMR 平仓”下方点“添加”;App 在“仓位”标签页点“设置止盈/止损”,切到“MMR 平仓”标签页设置(Bybit MMR 平仓单,2026-05-12 更新)。
- 留可用余额付资金费:可用余额不足时,资金费会从逐仓仓位的起始保证金扣,强平价跟着变近(见上表第四行)。
被 Bybit 强平后保证金还剩多少?爆仓会倒欠吗?
仓位在最低一级风险限额时,被强平后这笔仓位的保证金等于全部亏光。Bybit 写明永续和交割合约不收强平手续费(Bybit 费用总览,2026-04-08 更新),但仓位是按破产价格平仓,破产价格的定义就是亏损等于全部起始保证金的价格。上面 10 倍多单的例子,触发时还剩约 29.80 USDT,这笔钱不会回到你的账户。
拿自己平仓比较:同一笔 10 倍多单,如果在 73,000 用市价止损,亏损 875 USDT 加上 Taker 手续费约 5.02 USDT,还能拿回约 119.98 USDT;拖到被强平,1,000 USDT 保证金全部归零。差距来自止损价离强平价多远,不是手续费。
至于会不会倒欠:Bybit 破产价格说明写的是,仓位无法以优于破产价格成交时,缺口由保险基金支付,保险基金不够再交给 ADL。官方说明没有另外写用户要补缴穿仓亏损,但也没有“用户不需承担负余额”这类明确字句。
Bybit 和币安、OKX 的强平规则有什么区别?
| 交易所 | BTCUSDT 第一级仓位上限/最高杠杆 | 第一级维持保证金率 | 10 倍逐仓多单跌多少强平(不含手续费) | 强平时另收的费用 |
|---|---|---|---|---|
| Bybit | 300,000 USDT/150 倍 | 0.33% | 9.70% | 永续和交割合约不收强平手续费 |
| Binance 币安 | 300,000 USDT/150 倍 | 0.40% | 9.64% | 强平清算费,按仓位名义价值和适用费率计算;仓位破产时不收 |
| OKX 欧易 | 1,000 张(10 BTC)/100 倍 | 0.40% | 9.64% | 按用户当前等级的吃单(Taker)手续费计算 |
来源:2026-10-29 读取 Bybit、Binance、OKX 官方分级数据;强平费依据 Bybit 费用总览、Binance 强平规则(2026-01-04 更新)、OKX 手续费常见问题(2026-09-09 更新)。跌幅用 1 −(1 − 1 ÷ 杠杆)÷(1 − 维持保证金率)计算,不含手续费。
同样 10 倍,三家的强平距离只差 0.06 个百分点,影响远不如杠杆。Bybit 不收强平费,但最低一级按破产价格平仓,剩下的维持保证金同样拿不回来。13 家的对比表在强平价格计算器。
Bybit 强平有哪些风险?
- 强平会亏掉全部保证金:最低一级风险限额的仓位按破产价格平仓,触发时剩下的权益不会退回。10 倍多单跌约 9.70% 就强平,100 倍只要 0.67%。
- 全仓会拖累整个账户:账户 MMR 达到 100% 就开始强平,其他仓位的亏损,或作为保证金的 BTC 等资产跌价,都会让 MMR 上升。
- 看图表会误判:强平看标记价格,K 线图默认是最新成交价,图上没碰到强平价也可能已经被强平。
- 保护工具不保证有效:止损按最新成交价成交,可能有滑点;AMR 在可用余额用完后停止;MMR 平仓单在 MMR 瞬间跳到 100% 时可能来不及触发。
- 自动减仓:极端行情下保险基金回撤到触发线,盈利中的仓位也可能被系统减掉一部分,成交价是被接管仓位的破产价格。
- 参数会变:Bybit 风险限额说明(2026-09-04 更新)写明会定期评估市场流动性,可能调整起始保证金率、维持保证金率、最高杠杆和仓位上限,本文数字只代表 2026-10-29 的核查结果。
常见问题
Bybit 强平是看标记价格还是最新成交价?
Bybit 强平看标记价格。逐仓是标记价格触及仓位的强平价格时触发,全仓和组合保证金是账户维持保证金率达到 100% 时触发。K 线图默认显示最新成交价,所以图上没跌到强平价,仓位也可能已经被强平。
Bybit 强平价格怎么算?
逐仓多单的强平价格 =(入场价格 × 数量 − 入场价格 × 数量 ÷ 杠杆 − 追加保证金 ÷ (1 − Taker 费率) − 维持保证金抵扣额)÷〔数量 × (1 − 维持保证金率)〕,空单把减号换成加号。以 2026-10-29 的 BTCUSDT 第一级维持保证金率 0.33% 计算,80,000 USDT 开 10 倍多单的强平价约 72,238.39,跌约 9.70%。全仓的强平价会随账户变动,只能作参考。
Bybit 被强平会收手续费吗?
Bybit 永续和交割合约不收强平手续费。不过仓位是按破产价格平仓,也就是亏损等于全部起始保证金的价格,强平当下剩下的维持保证金拿不回来;能以更好价格成交时,差额进保险基金。期权和现货杠杆另有强平费(费用总览列出 0.2% 和 2%)。
Bybit 爆仓会欠钱吗?
Bybit 官方说明没有写用户要补缴穿仓亏损。破产价格说明写的是,仓位无法以优于破产价格成交时,缺口由保险基金支付;保险基金不够,再交给自动减仓(ADL)。逐仓最多亏掉该仓位的保证金,全仓则可能亏掉整个账户可作保证金的资产。
Bybit 自动减仓(ADL)是什么?会轮到我吗?
ADL 是保险基金不够吸收强平亏损时,系统强制减掉反方向仓位的机制,按杠杆后收益率排序,盈利且杠杆高的仓位优先。“仓位”标签页的 ADL 指示灯越多,排名越靠前;Bybit 写明降低杠杆会即时降低排名,部分平仓只减少暴露的数量,不会降低排名。
为什么我设了止损,仓位还是被 Bybit 强平?
通常是止损用最新成交价触发,而强平看标记价格,标记价格先触及强平价就先强平。Bybit 常见问题写标记价格常用来设止损,有助于在强平前触发,但成交仍按最新成交价,可能有滑点。止损价也要设在强平价之前。
Bybit 全仓和逐仓哪个更不容易强平?
账户有其他可用余额时,全仓的强平价更远。账户有 3,000 USDT、用其中 1,000 开 10 倍多单,全仓约跌 29.67% 才强平,逐仓跌 9.70% 就强平;但全仓被强平时,3,000 USDT 都可能亏掉,逐仓最多亏 1,000 USDT。Bybit 默认是全仓,保证金模式作用于整个账户。
开仓步骤、杠杆上限和合约手续费在 Bybit 合约教程,持仓成本见资金费率是什么、怎么算和 Bybit 手续费;强平价可以用强平价格计算器测算,保证金模式的区别见全仓和逐仓有什么区别。Bybit 的返佣做法整理在 Bybit 返佣:用 Fee Otter 拿回手续费。
想在 Google 搜索中更常看到这里的更新? 把 Kevin Wu 设为 Google 首选来源
